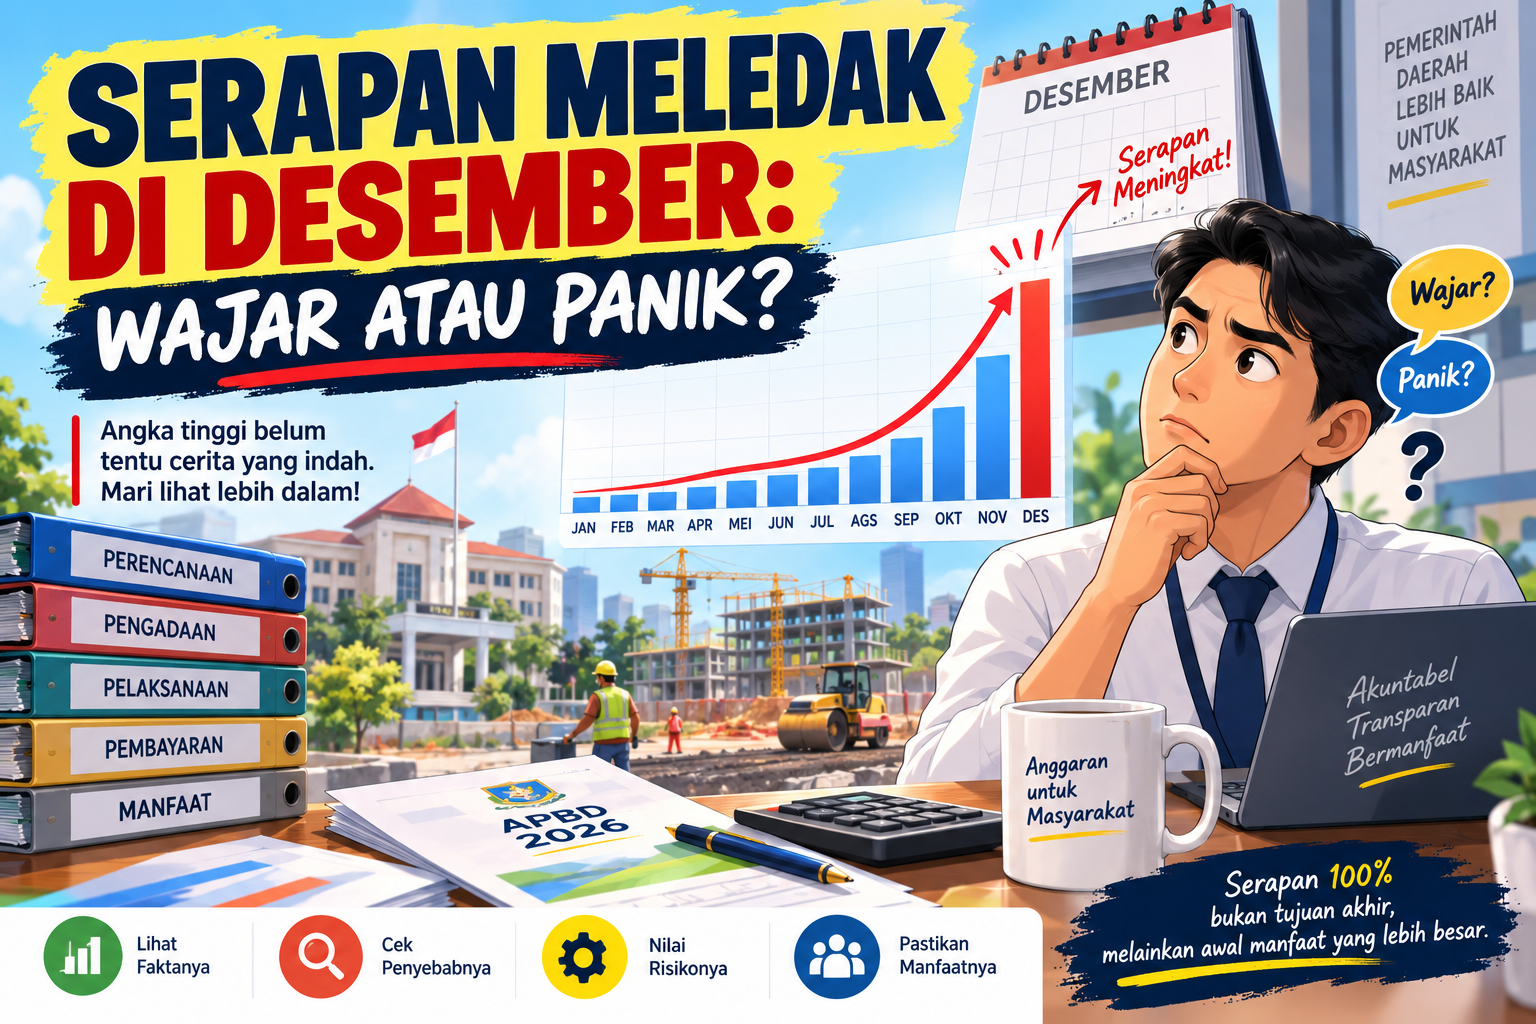
November masih biasa. Desember tiba-tiba melonjak. Serapan APBD mendekati 100 persen. Pertanyaannya: ini tanda kinerja yang baik atau justru kepanikan mengejar anggaran?
Belanja yang meningkat pada akhir tahun tidak otomatis bermasalah. Namun ketika sebagian besar anggaran baru bergerak menjelang tutup tahun, pemerintah daerah dan pengawas perlu melihat lebih dalam.
Bukan hanya bertanya berapa persen yang sudah terserap, tetapi juga mengapa baru dibelanjakan sekarang.
Kenapa Serapan Bisa Menumpuk di Akhir Tahun?
Ada kondisi yang memang dapat menjelaskan lonjakan belanja pada November–Desember.
Misalnya pekerjaan yang tahap pembayarannya memang jatuh pada akhir tahun, kegiatan yang bersifat musiman, transfer dana yang terlambat, atau pekerjaan yang baru dapat dibayar setelah seluruh persyaratan terpenuhi.
Namun serapan akhir tahun juga bisa menjadi tanda adanya masalah sejak awal proses, seperti:
- perencanaan terlambat;
- pengadaan tidak segera dilakukan;
- perubahan anggaran;
- dokumen belum lengkap;
- pelaksanaan kegiatan terlambat;
- monitoring yang lemah;
- hingga tekanan mengejar serapan agar anggaran tidak tersisa.
Masalah Desember sering kali sebenarnya dimulai sejak Januari.
5 Red Flag yang Perlu Dicermati
Lonjakan realisasi anggaran perlu mendapat perhatian lebih ketika disertai beberapa kondisi berikut:
- Pembayaran menumpuk dalam beberapa hari
Banyak tagihan baru diproses menjelang akhir tahun. - BAST dan tagihan datang bersamaan
Dokumen penyelesaian pekerjaan menumpuk dalam waktu sangat singkat. - Fisik belum siap, pembayaran sudah berjalan
Realisasi keuangan bergerak lebih cepat daripada progres pekerjaan. - Banyak revisi mendadak
Dokumen, spesifikasi, volume, atau administrasi harus diperbaiki dalam waktu singkat. - Fokus berubah menjadi “yang penting terserap”
Persentase realisasi menjadi tujuan, sementara kualitas dan manfaat mulai terpinggirkan.
Red flag tersebut bukan bukti adanya penyimpangan. Namun cukup menjadi alasan untuk melakukan evaluasi lebih dalam.
Apa Risikonya?
Kejar serapan di akhir tahun dapat meningkatkan risiko:
kualitas pekerjaan menurun, harga kurang optimal, dokumen lemah, pengawasan terburu-buru, kesalahan pembayaran, hingga manfaat kegiatan terlambat dirasakan masyarakat.
Karena itu, serapan tinggi tidak boleh berdiri sendiri sebagai ukuran keberhasilan.
Bayangkan dua OPD sama-sama memiliki realisasi 98 persen.
OPD pertama menyelesaikan kegiatan secara bertahap, fisik sesuai, dokumen lengkap, dan pelayanan sudah digunakan masyarakat.
OPD kedua menyelesaikan sebagian besar pembayaran dalam dua minggu terakhir Desember sementara pekerjaan masih dikejar.
Angkanya hampir sama.
Kualitas pengelolaannya belum tentu sama.
Jangan Hanya Lihat Angka Desember
Cara sederhana membaca pola serapan adalah melihat tren Januari–Desember, bukan hanya posisi akhir tahun.
Tanyakan:
- Mengapa realisasi baru melonjak sekarang?
- Apakah pekerjaan fisik sudah sesuai?
- Apakah harga masih wajar?
- Apakah dokumennya kuat?
- Apakah pembayaran sesuai capaian?
- Apakah pola yang sama berulang setiap tahun?
Jika lonjakan serapan selalu terjadi setiap Desember, persoalannya mungkin bukan lagi sekadar keterlambatan satu kegiatan, tetapi masalah sistemik dalam perencanaan dan pelaksanaan anggaran.
Serapan 100% Bukan Tujuan Akhir
APBD bukan perlombaan menghabiskan anggaran.
Serapan memang penting karena anggaran yang terlalu lambat direalisasikan dapat menunda pelayanan dan pembangunan. Tetapi mengejar realisasi tanpa menjaga kualitas juga bukan jawabannya.
Ukuran akhirnya harus lebih sederhana:
Apakah uang yang dibelanjakan menghasilkan pekerjaan yang baik, pelayanan yang lebih baik, dan manfaat nyata bagi masyarakat?
Jadi ketika serapan anggaran meledak di Desember, jangan buru-buru mengatakan baik atau buruk.
Lihat alasannya. Cek fisiknya. Uji dokumennya. Nilai manfaatnya.
Karena yang dibutuhkan bukan sekadar anggaran habis, tetapi anggaran yang bekerja untuk masyarakat.