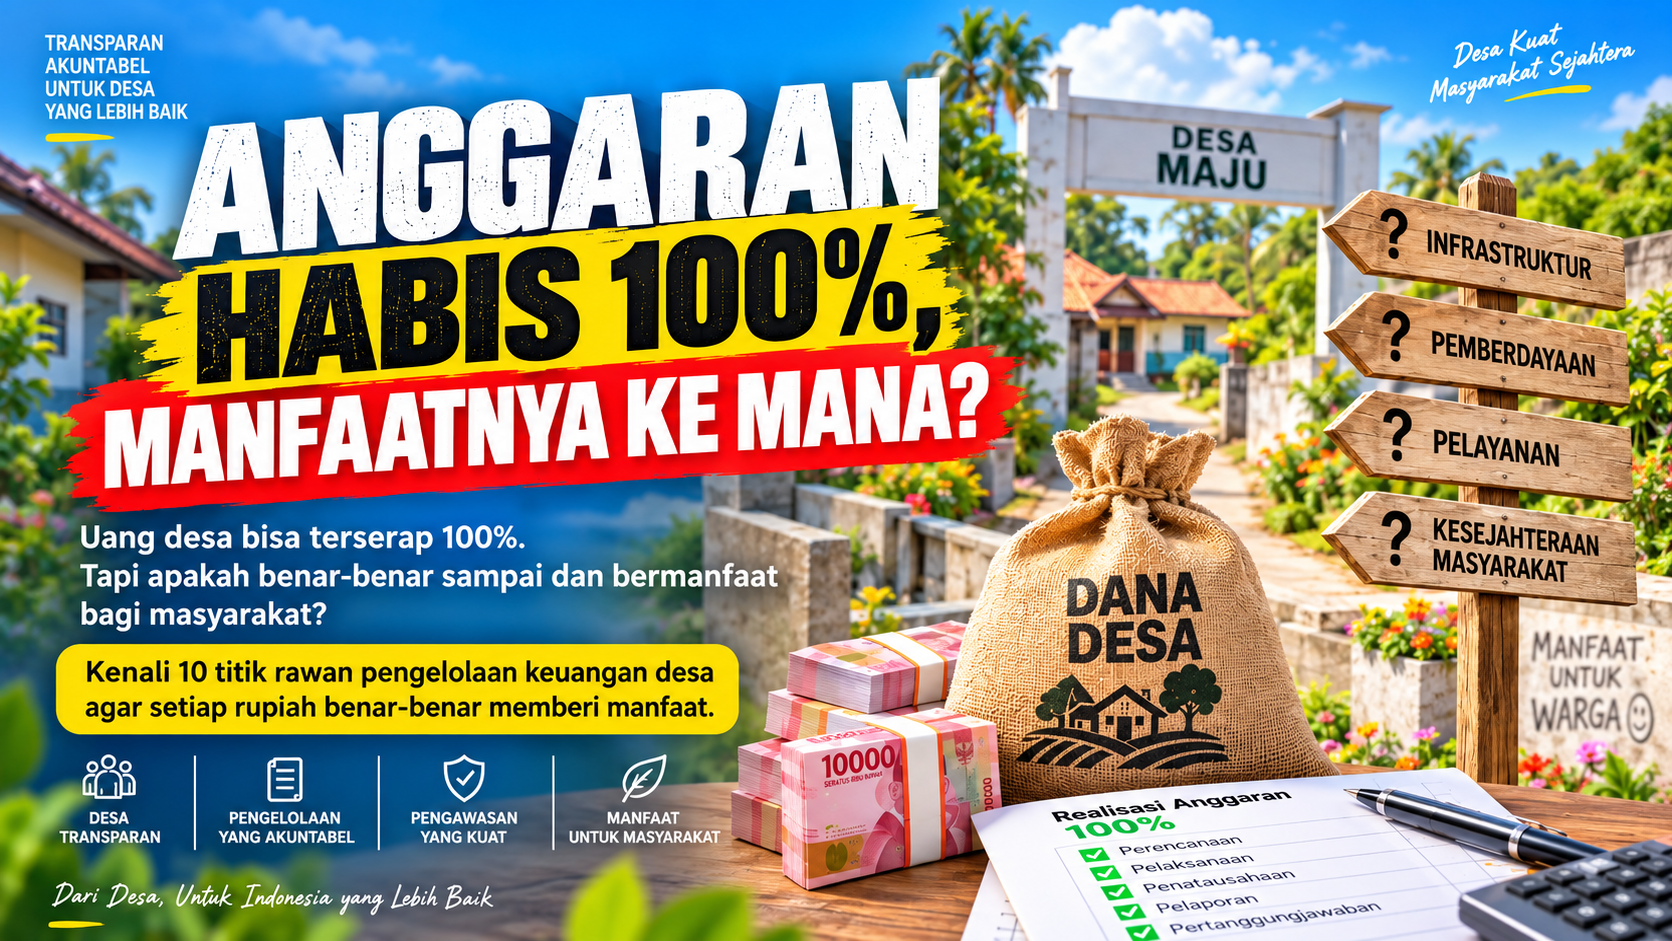
Anggaran Desa dapat terserap 100 persen, dokumen pertanggungjawaban terlihat lengkap, dan laporan tersusun rapi. Namun, hal tersebut belum tentu menunjukkan bahwa setiap rupiah yang dibelanjakan telah memberikan manfaat bagi masyarakat.
Pengawasan pengelolaan keuangan desa karena itu tidak cukup hanya memeriksa kelengkapan administrasi. Kewajaran harga, keberadaan barang, volume pekerjaan, pembayaran, pajak, aset, serta kesesuaian laporan dengan kondisi di lapangan juga perlu diperhatikan.
Terdapat setidaknya 10 titik rawan yang perlu menjadi perhatian sejak tahap perencanaan hingga pertanggungjawaban. Perlu ditegaskan bahwa red flag atau tanda risiko bukan berarti telah terjadi kecurangan. Indikator tersebut merupakan sinyal yang perlu diverifikasi lebih lanjut melalui dokumen, analisis transaksi, konfirmasi, dan pemeriksaan fisik.
1. Perencanaan Titipan
Risiko dapat muncul bahkan sebelum anggaran dibelanjakan. Kegiatan yang tiba-tiba masuk dalam perencanaan, tidak memiliki hubungan kuat dengan kebutuhan masyarakat, didominasi kepentingan tertentu, atau spesifikasinya mengarah kepada pihak tertentu perlu mendapat perhatian.
Perencanaan perlu dibandingkan dengan hasil musyawarah desa, RKP Desa, APBDes, perubahan APBDes, dan realisasi kegiatan. Pertanyaan sederhananya: apakah kegiatan tersebut memang dibutuhkan masyarakat?
2. Mark-Up RAB
Rencana Anggaran Biaya (RAB) menjadi dasar dalam menentukan kebutuhan anggaran. Risiko dapat muncul melalui harga satuan yang tidak wajar, volume berlebihan, spesifikasi yang tidak jelas, atau komponen biaya tambahan yang tidak memiliki dasar.
Pengujian dapat dilakukan dengan membandingkan harga dengan sumber pembanding, menghitung kembali volume, serta mencocokkannya dengan kebutuhan sebenarnya.
3. Pengadaan Fiktif
Transaksi dapat terlihat lengkap secara administrasi karena memiliki kuitansi, invoice, pembayaran, dan BAST, tetapi barang yang dibeli ternyata tidak ditemukan atau tidak digunakan oleh desa.
Karena itu, pemeriksaan perlu menghubungkan dokumen pengadaan, pembayaran, penerimaan barang, lokasi, pengguna, hingga keberadaan fisik barang. Dokumen membuktikan administrasi, sedangkan pemeriksaan fisik membantu memastikan realitas transaksi.
4. Volume Pekerjaan Tidak Sesuai
Pada pekerjaan fisik, pembayaran 100 persen tidak selalu berarti pekerjaan benar-benar selesai 100 persen sesuai spesifikasi.
Pemeriksaan perlu mencakup pengukuran volume, pengujian spesifikasi, dokumentasi lokasi, serta perbandingan antara RAB dan kondisi aktual. Jika pembayaran didasarkan pada volume, maka volume tersebut harus dapat dibuktikan.
5. Bukti Belanja Bermasalah
Kuitansi atau faktur tidak otomatis membuktikan bahwa transaksi benar. Beberapa tanda yang perlu diperhatikan antara lain bukti tanpa rincian, format dokumen yang identik, nomor invoice tidak logis, tanggal transaksi janggal, nominal berulang, atau ketidaksesuaian antara dokumen dan barang yang diterima.
Bukti belanja perlu dicocokkan dengan daftar belanja, pembayaran, rekening pihak terkait, serta barang atau jasa yang benar-benar diterima.
6. Perjalanan Dinas Tidak Relevan
Perjalanan dinas tidak otomatis bermasalah. Yang perlu diuji adalah tujuan, peserta, kewajaran biaya, kebenaran pelaksanaan, serta hasil yang diperoleh.
Red flag dapat berupa peserta yang tidak berkaitan dengan kegiatan, perjalanan berulang, biaya tidak wajar, bukti tidak lengkap, atau tidak terlihat manfaat dan tindak lanjut dari perjalanan tersebut.
7. Pajak Dipungut, tetapi Belum Disetor
Transaksi tertentu dapat menimbulkan kewajiban perpajakan sesuai ketentuan yang berlaku. Risiko muncul apabila pajak telah dipotong tetapi belum disetor, jumlah yang dipotong berbeda dengan yang disetor, atau penyetoran dilakukan terlambat.
Karena itu, transaksi perlu direkonsiliasi dengan nilai yang menjadi dasar pengenaan pajak, potongan, bukti setor, dan tanggal penyetoran.
8. Uang Tunai Terlalu Lama Mengendap
Penarikan tunai dalam jumlah besar yang tidak segera diikuti transaksi dan pertanggungjawaban perlu mendapat perhatian. Pemeriksaan dapat mencakup tanggal dan jumlah penarikan, tujuan penggunaan, tanggal pembayaran, bukti transaksi, serta sisa kas.
Data tersebut perlu dicocokkan dengan Buku Kas Umum, rekening kas, bukti transaksi, dan saldo fisik.
9. Aset Dibeli, tetapi Tidak Tercatat
Pengawasan tidak berhenti ketika barang telah dibayar. Barang yang menjadi aset desa harus dicatat, diberi identitas, diketahui lokasinya dan penggunanya, serta dipantau kondisinya.
Pemeriksaan perlu menghubungkan dokumen pembelian, BAST, register aset, label, lokasi, dan kondisi fisik. Dengan demikian, dapat dipastikan aset yang dibeli benar-benar ada dan dimanfaatkan untuk kepentingan desa.
10. LPJ Rapi, tetapi Tidak Sesuai Kondisi Sebenarnya
Laporan pertanggungjawaban dapat terlihat lengkap dengan kuitansi, foto, daftar hadir, laporan, tanda tangan, dan BAST. Namun, kelengkapan dokumen tetap perlu diuji dengan kondisi sebenarnya.
Hal yang perlu diperhatikan antara lain angka yang berulang, uraian yang seragam, lampiran tidak sinkron, foto yang digunakan untuk beberapa kegiatan, serta ketidaksesuaian antara laporan realisasi dan kondisi fisik.
LPJ yang baik bukan hanya rapi, tetapi juga harus menggambarkan fakta yang sebenarnya.
Red Flag Bukan Otomatis Fraud
Adanya satu atau beberapa red flag tidak otomatis membuktikan terjadinya fraud. Harga yang terlihat tinggi, misalnya, dapat dipengaruhi kondisi lokasi atau biaya distribusi. Demikian pula keterlambatan pencatatan aset dapat disebabkan oleh kelemahan administrasi.
Karena itu, red flag harus menjadi pintu masuk untuk pemeriksaan lebih lanjut, bukan kesimpulan akhir. Anomali perlu diverifikasi melalui dokumen, analisis transaksi, konfirmasi, dan pemeriksaan fisik.
Delapan Pertanyaan Sederhana untuk Pengawasan
Sebagai filter awal, pengelolaan keuangan desa dapat dilihat melalui delapan pertanyaan:
- Apakah kegiatan benar-benar berasal dari kebutuhan masyarakat?
- Apakah harga dan volume masih wajar?
- Apakah barang atau jasa benar-benar ada?
- Apakah pekerjaan fisik sesuai spesifikasi?
- Apakah transaksi didukung bukti yang benar?
- Apakah kewajiban pajak telah dipenuhi?
- Apakah kas dan aset tertib?
- Apakah LPJ sesuai dengan kondisi sebenarnya?
Jika salah satu jawabannya meragukan, pemeriksaan perlu diperdalam.
Anggaran Habis 100 Persen Bukan Ukuran Tunggal Keberhasilan
Realisasi keuangan 100 persen belum otomatis menunjukkan bahwa sebuah kegiatan berhasil. Masih perlu dilihat apakah output tersedia, pekerjaan sesuai spesifikasi, mutu terpenuhi, hasilnya dimanfaatkan masyarakat, dan tujuan awal kegiatan tercapai.
Anggaran adalah input. Yang dicari masyarakat adalah hasil dan manfaat.
Pengawasan keuangan desa yang baik bukan sekadar memastikan anggaran telah dibelanjakan, tetapi memastikan perencanaan dilakukan dengan benar, harga wajar, transaksi nyata, pekerjaan sesuai, pajak tertib, aset terjaga, dan laporan menggambarkan kondisi sebenarnya.
Pada akhirnya, anggaran boleh habis 100 persen, tetapi manfaatnya juga harus terasa 100 persen.