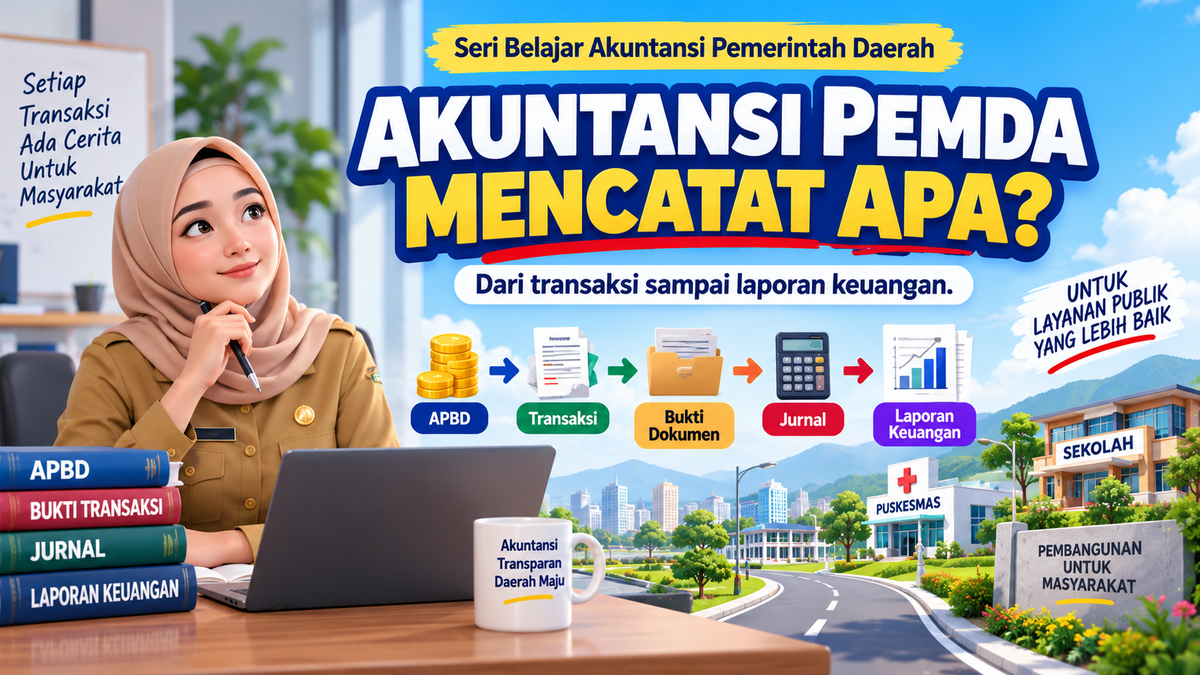
APBD sering dibaca sebagai angka besar: triliunan rupiah untuk pendapatan, belanja, transfer, dan pembiayaan. Tetapi akuntansi pemerintah daerah tidak berhenti pada pertanyaan “uangnya masuk atau keluar?”. Akuntansi mencatat apa yang benar-benar terjadi, apa yang menjadi hak dan kewajiban daerah, aset apa yang dimiliki, serta bagaimana seluruh transaksi itu akhirnya dipertanggungjawabkan kepada publik.
Bayangkan Satu Transaksi Sederhana
Sebuah perangkat daerah membeli komputer untuk pelayanan publik. Dari sisi anggaran, transaksi itu terkait dengan belanja yang telah direncanakan dalam APBD. Dari sisi kas, ada pembayaran. Dari sisi akuntansi, ceritanya belum selesai: dokumen transaksi harus diperiksa, transaksi dicatat, diklasifikasikan pada akun yang tepat, dan dampaknya terhadap aset, beban, kas, maupun kewajiban harus terlihat secara benar.
Contoh lain: pekerjaan selesai pada akhir Desember tetapi pembayaran baru dilakukan pada Januari. Kas memang belum keluar pada 31 Desember, tetapi bila syarat pengakuannya terpenuhi, pemerintah dapat memiliki kewajiban yang harus dicatat. Inilah alasan akuntansi pemerintahan memakai basis akrual untuk pendapatan-LO, beban, aset, kewajiban, dan ekuitas, sementara Laporan Realisasi Anggaran tetap mengikuti basis yang ditetapkan dalam ketentuan anggaran.
Jadi, Apa yang Dicatat?
• Pendapatan dan penerimaan: misalnya pajak daerah, retribusi, transfer, serta penerimaan pembiayaan sesuai ketentuan.
• Belanja, beban, dan pengeluaran: misalnya belanja pegawai, barang dan jasa, belanja modal, serta beban yang timbul dari pemakaian sumber daya.
• Aset: seperti kas, piutang, persediaan, tanah, gedung, peralatan, jalan, jaringan, dan aset lainnya.
• Kewajiban: yaitu utang atau kewajiban pemerintah daerah yang harus diselesaikan kepada pihak lain.
• Ekuitas: yang menggambarkan kekayaan bersih pemerintah setelah memperhitungkan aset dan kewajiban.
• Pembiayaan dan transaksi lain yang relevan: yang memengaruhi pelaksanaan anggaran maupun posisi keuangan pemerintah daerah.
Mengapa Bukti dan Klasifikasi Akun Sangat Penting?
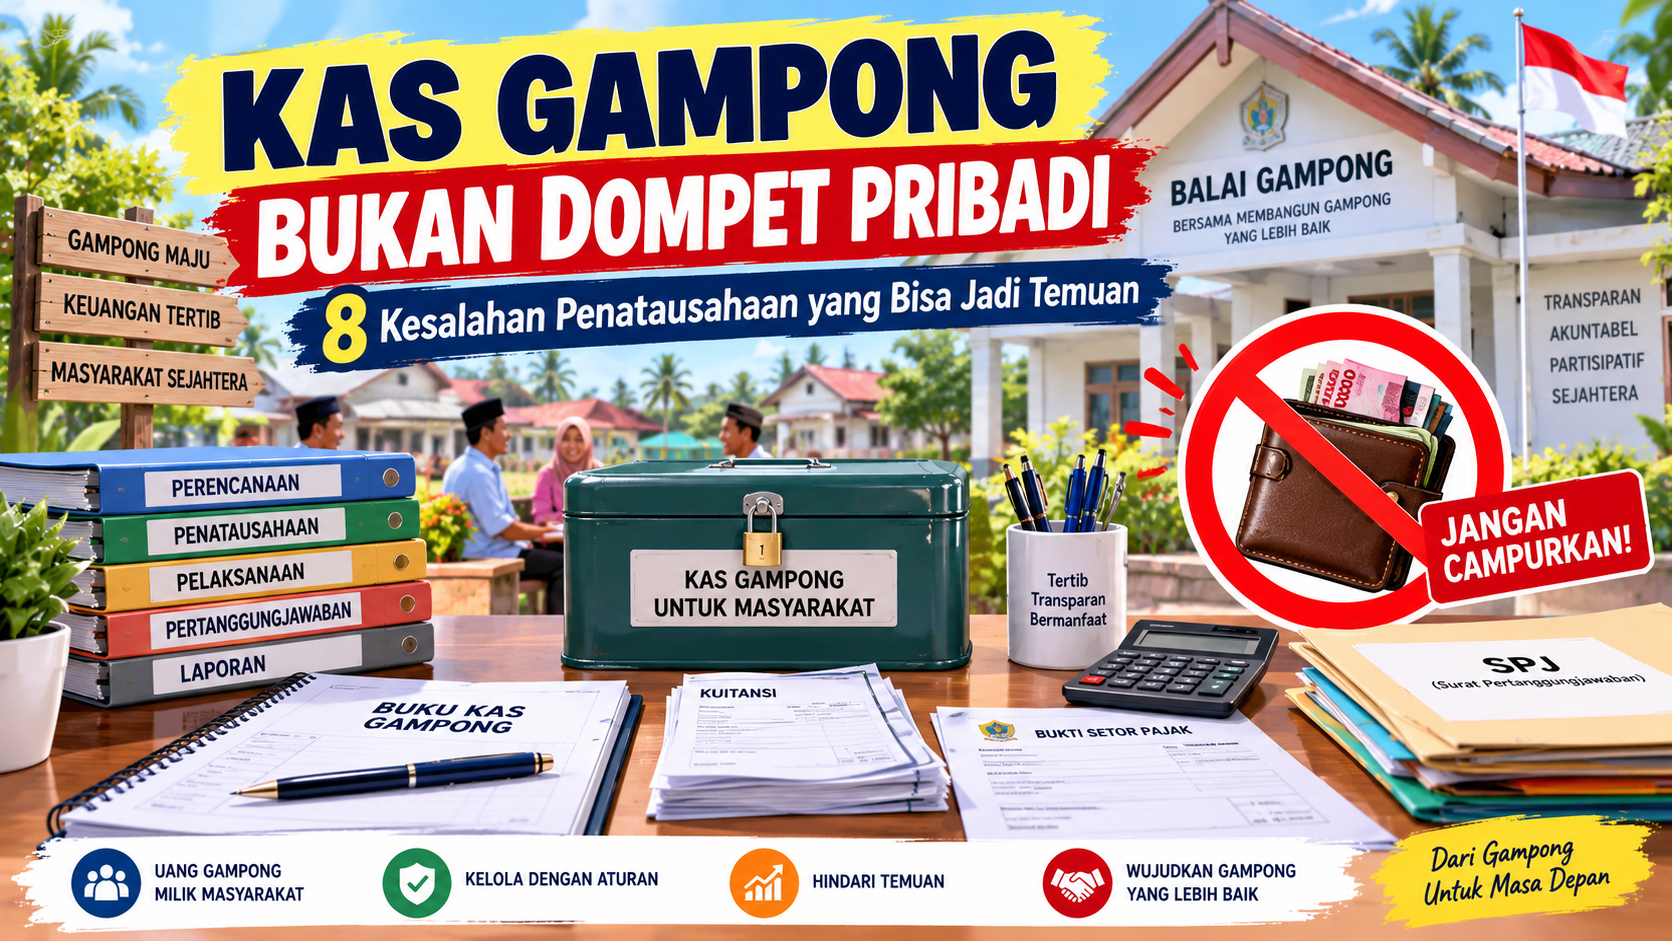
Akuntansi tidak boleh berdiri di atas ingatan. Setiap transaksi harus ditopang dokumen yang sah dan memadai: kontrak, kuitansi, faktur, berita acara, dokumen pembayaran, atau dokumen lain sesuai karakter transaksi. Bukti itulah yang membuat pencatatan dapat ditelusuri dan diuji.
Setelah itu, transaksi harus dimasukkan ke akun yang tepat. Kesalahan klasifikasi dapat membuat laporan tampak rapi tetapi menyampaikan cerita yang keliru. Pembelian yang seharusnya menjadi aset, misalnya, tidak boleh sembarangan diperlakukan sama dengan pengeluaran yang langsung menjadi beban. Akurasi akun menjadi jembatan antara transaksi sehari-hari dan laporan keuangan yang dapat dipercaya.
Dari Catatan Menjadi Laporan Keuangan
Catatan yang benar kemudian diringkas menjadi laporan keuangan. Kerangka Standar Akuntansi Pemerintahan menyebut laporan keuangan pokok berupa Laporan Realisasi Anggaran (LRA), Laporan Perubahan Saldo Anggaran Lebih, Neraca, Laporan Operasional (LO), Laporan Arus Kas, Laporan Perubahan Ekuitas (LPE), dan Catatan atas Laporan Keuangan (CaLK).
Masing-masing menjawab pertanyaan berbeda. LRA memperlihatkan realisasi anggaran. Neraca menunjukkan posisi aset, kewajiban, dan ekuitas pada tanggal pelaporan. LO menggambarkan pendapatan dan beban berbasis akrual. Laporan arus kas menunjukkan pergerakan kas. CaLK memberi penjelasan agar angka tidak dibaca tanpa konteks.
Cara Memahami Akuntansi Pemda Tanpa Terjebak Istilah
1. Mulai dari transaksi: apa yang sebenarnya terjadi?
2. Cari buktinya: dokumen apa yang mendukung transaksi tersebut?
3. Tanyakan dampaknya: kas, aset, kewajiban, pendapatan, beban, atau pembiayaan?
4. Pastikan akun dan periode pencatatannya tepat.
5. Ikuti jejaknya sampai ke laporan keuangan dan penjelasan dalam CaLK.
Intinya: akuntansi pemerintah daerah bukan sekadar mencatat uang masuk dan uang keluar. Ia membangun jejak pertanggungjawaban: dari transaksi, bukti, jurnal, klasifikasi akun, sampai laporan yang menjelaskan bagaimana sumber daya publik dikelola.
Akuntansi yang baik membuat pemerintah lebih mudah menjelaskan apa yang dilakukan, apa yang dimiliki, apa yang masih menjadi kewajiban, dan bagaimana anggaran diterjemahkan menjadi layanan. Bagi masyarakat, angka yang tertib bukan tujuan akhir, tujuan akhirnya adalah transparansi, akuntabilitas, dan pelayanan publik yang lebih baik.
Sumber utama
• Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan (status: berlaku).
• Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah (status: berlaku).
• Komite Standar Akuntansi Pemerintahan (KSAP), Buku Standar Akuntansi Pemerintahan 2026 / Kerangka Konseptual dan PSAP terkait.